Hypotheekrente bij exclusieve woningen

Een exclusieve woning wordt op meer dan één cijfer beoordeeld. Toch beïnvloedt de financiering het aankoopbesluit: een ander rentetarief kan de maandlast veranderen, ook wanneer de woning zelf dezelfde kwaliteit en waarde behoudt. Daarom verdienen zowel kopers als verkopers een volledig financieel en bouwkundig beeld.

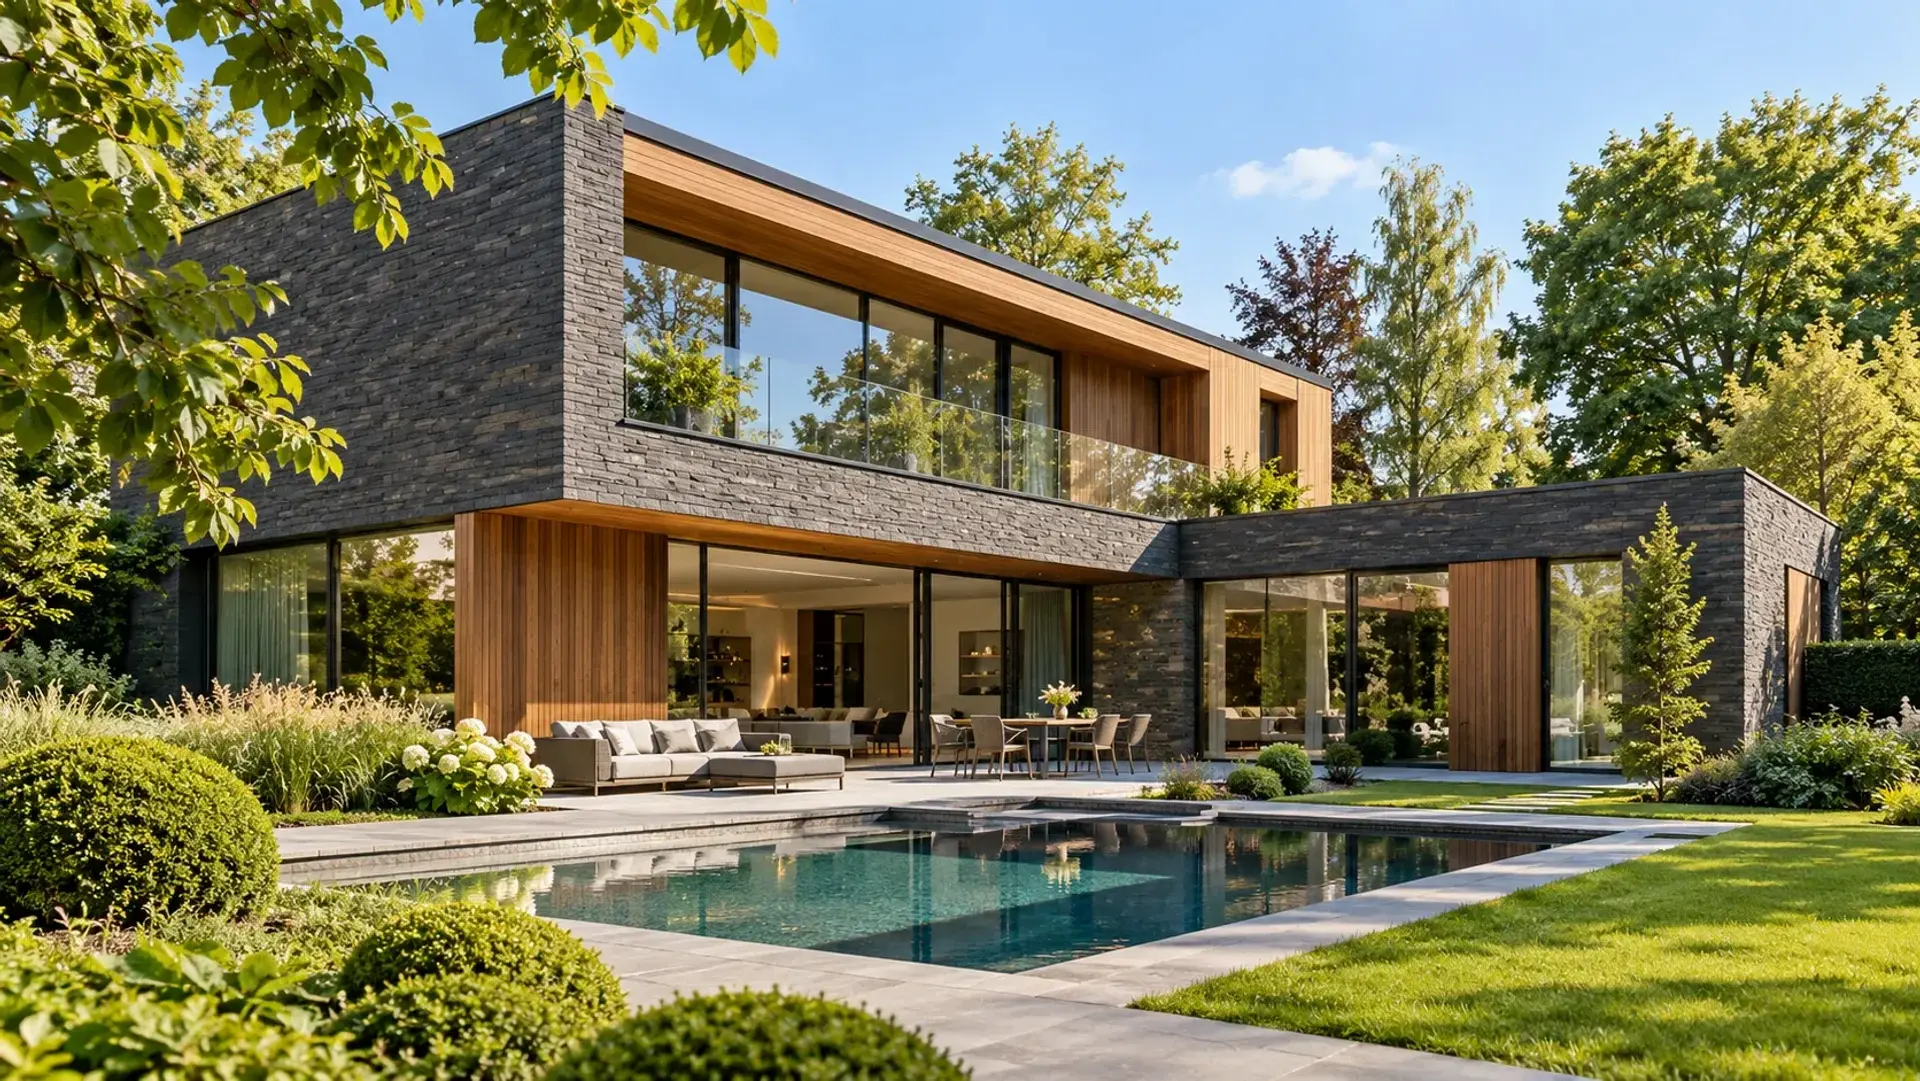
Moderne villa in donkere steen te midden van een groene tuin, illustratief sfeerbeeld

De maandlast en het beschikbare eigen kapitaal

Bij hetzelfde leenbedrag en dezelfde looptijd leidt een hogere overeengekomen rente tot een hogere maandlast. Wie een vaste maandlast als grens hanteert, kan minder lenen of meer eigen middelen nodig hebben. Dat vertaalt zich bij bijzondere woningen niet automatisch in een evenredig lager bod: kopers combineren financiering, eigen kapitaal en persoonlijke plannen op verschillende manieren. Bespreek vóór een bod ook looptijd, eigen inbreng, eventuele andere eigendommen en geplande werken met de kredietgever.

De totale kost weegt mee

Bij een karaktervolle villa kunnen energieprestaties, onderhoud en geplande werken het budget sterker beïnvloeden dan een klein verschil in vraagprijs. Een koper die het pand wil aanpassen, legt het renovatiebudget naast de aankoopkosten en de maandlast. Ook de documenten over de staat en mogelijkheden van het pand horen tijdig op tafel. Voor de verkoper helpt een helder dossier om serieuze kandidaten de kwaliteit, de mogelijke kosten en hun financieringsruimte samen te laten beoordelen.

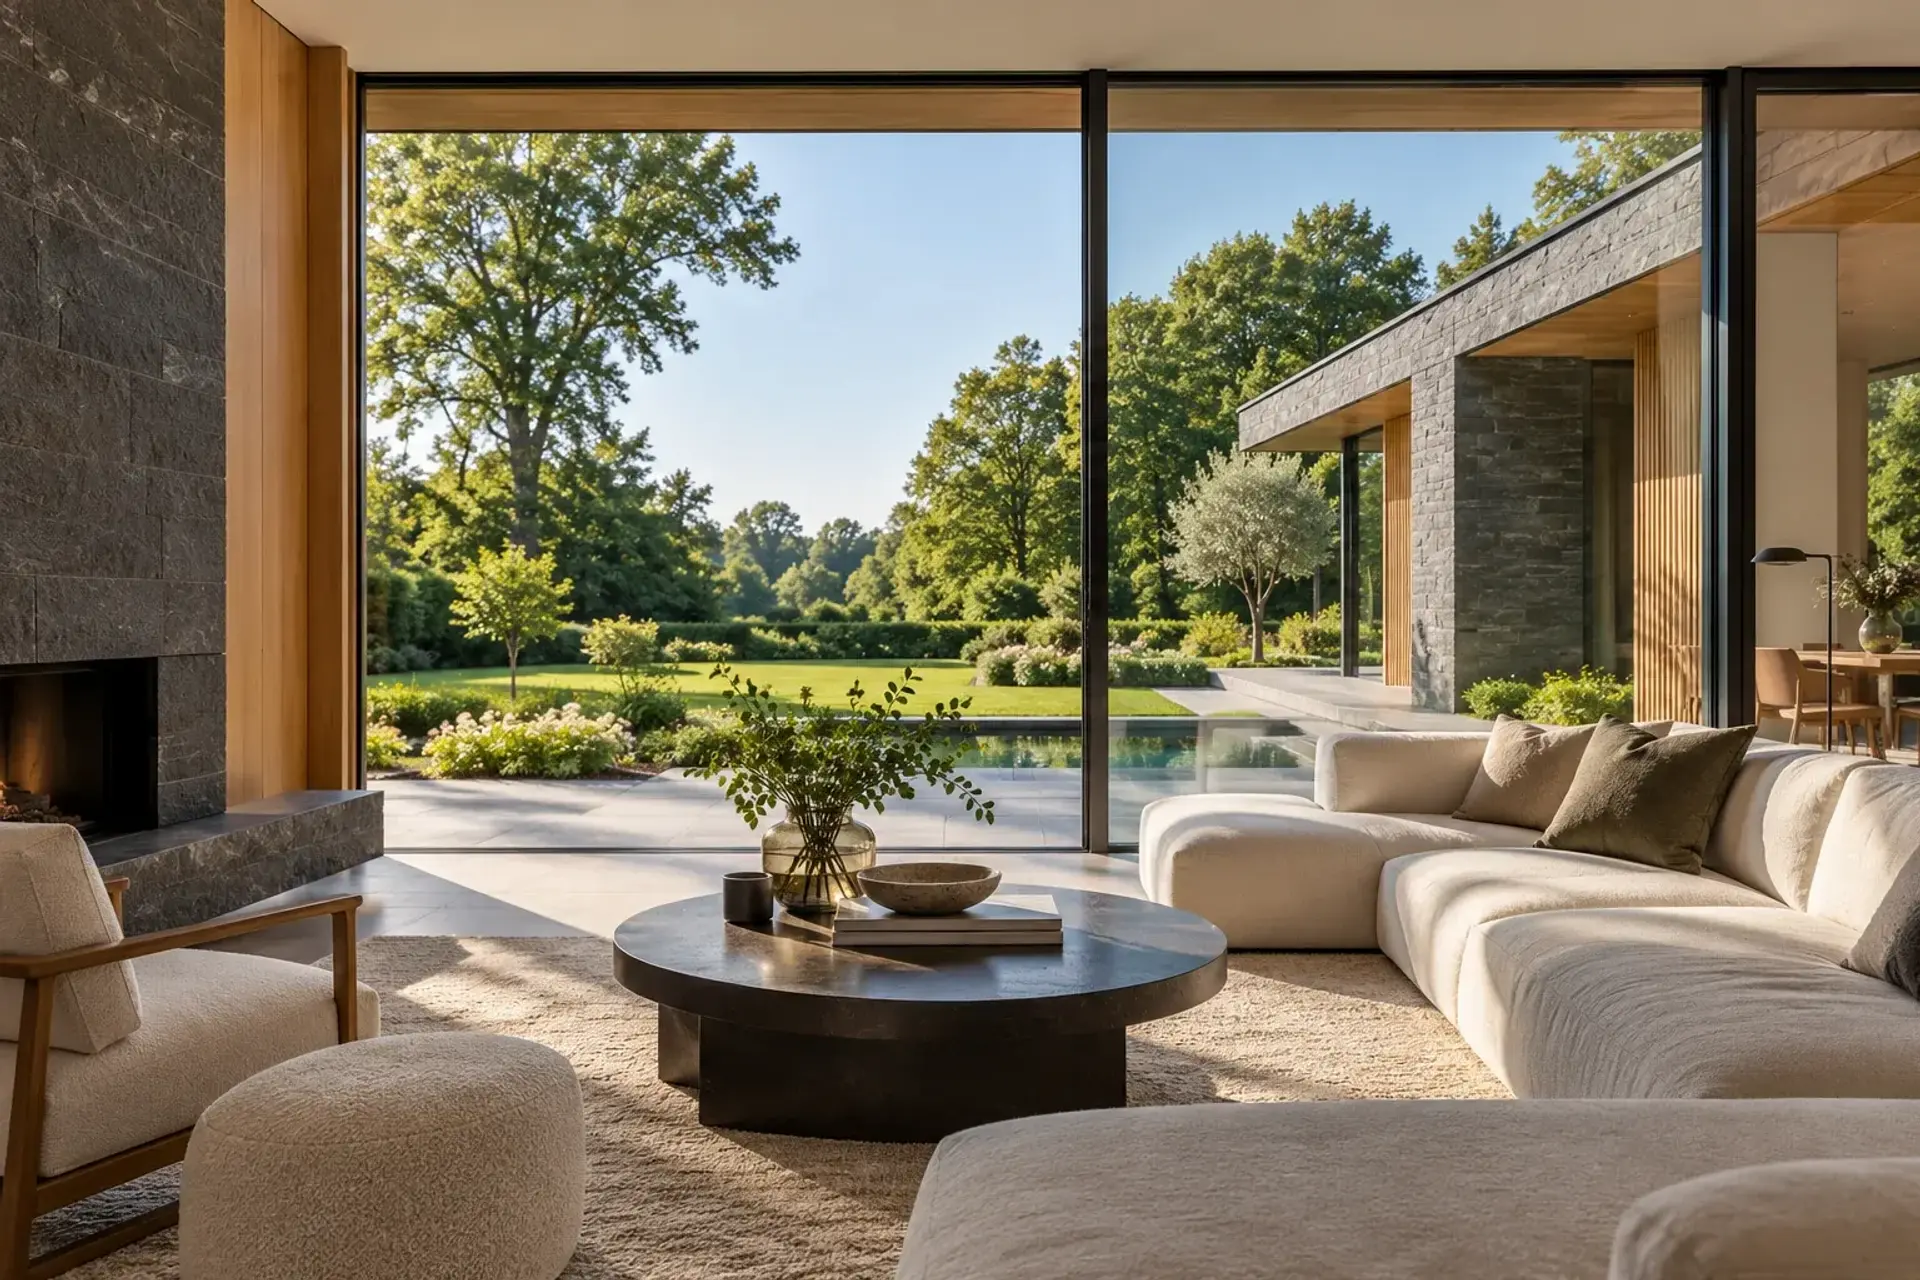
Villa-interieur met uitzicht op groene tuin, illustratief sfeerbeeld

Een statistiek is geen kredietofferte

De Nationale Bank van België publiceert maandelijks MIR-rentetarieven voor daadwerkelijk overeengekomen bankkredieten, waaronder nieuwe woningkredieten. Op 25 oktober 2026 is de jongste vermelde periode augustus 2026 (2026M8), gepubliceerd op 1 oktober 2026. Die reeks geeft marktcontext, maar bepaalt niet welk tarief een individuele koper vandaag krijgt. Vergelijk uitsluitend cijfers met dezelfde productdefinitie en periode.

Bespreek vóór de volgende stap welke maandlast haalbaar is op basis van een concreet kredietvoorstel, welke eigen middelen en bijkomende kosten meetellen en welke onderhouds- of renovatiekosten een aparte raming vragen. Exclusiv’ Home helpt de woning en het verkoopdossier helder te presenteren, zodat serieuze kandidaten het volledige plaatje kunnen beoordelen.

Bron: Nationale Bank van België, MIR-rentetarieven, periode 2026M8, gepubliceerd op 1 oktober 2026; methodologie rentetarieven op kredieten en deposito’s.

Over dit advies. Dit artikel geeft algemene informatie op basis van 25 oktober 2026. Rentetarieven en kredietvoorwaarden kunnen wijzigen. Laat de toepassing op uw situatie bevestigen door uw kredietgever of adviseur en, waar nodig, uw notaris.